拿掉路程和路费之后,人的移动还像在真实城市里吗?
论文名片|Kishore Vasan、Márton Karsai、Albert-László Barabási,Human mobility in the metaverse mirrors patterns in the physical world,Scientific Reports,2026,16:16237。DOI:10.1038/s41598-026-45128-6。2025年8月1日投稿,2026年3月17日接收。本文依据接受稿与补充材料解读。这是一份观察记录加上模型比较,没有对人的选择做实验操纵。
Decentraland 把虚拟地分成 301 乘 301、一共 90,601 块。每块在虚拟空间里是 16 米乘 16 米。人可以沿网格走到旁边,也可以直接换到另一块地。如果人只在少数地方活动,仅仅是因为路远、路费贵,这张地图上的访问应当铺开。
2022年3月15日到9月19日,研究者记下 163,770 名用户的 251,643,262 次位移。论文把典型用户和平均用户都写成到过 18 块地,18/90,601,远低于 1%。到过地点最多的人是 2,973 块,2,973/90,601,论文写作 3.2%。探索会变慢,访问会挤在少数地点,这两点像物理世界。地价不跟着人流走,只按本人历史返回的模型也长不出地点网络的厚尾。作者于是去掉距离折扣,让新地点和旧地点都按全体访问量来选。
先说结论
- 虚拟世界里,平均覆盖是 18/90,601 块地。不重复地点数随步数次线性增长,指数 μ 为 0.52±0.01;以太坊为 0.61,Polygon 为 0.52。
- 时间高度集中。虚拟世界的基尼系数约为 0.75 到 0.82;补充材料写,每天回到已访地点的概率超过 90%。下一次 NFT 购买仍落在同一合约的比例,以太坊是 63%,Polygon 是 82%。
- 90,601 块地中有 69,433 块至少来过一人。售价对访问人数的斜率是 0.002,置信区间 [−0.02, 0.02],R² 为 0。邻居之间的访问人数斜率是 0.832,R² 为 0.78;邻居售价的斜率是 0.294,R² 只有 0.1。
- 经典的探索与偏好返回模型可以产生变慢的探索,产生不了无标度的移动网络。按全体访问量选择的 m-EPR,在虚拟世界参数下把度指数和边权指数模拟到 2.1±0.06 和 2.19±0.03,靠近观测值 1.98 和 2.18。以太坊与 Polygon 的对应指数更陡。加上距离平方衰减后,边权参照斜率变成 5.15。
同一批人,被放进两种地点
这里的人类移动性(human mobility)是人在空间里的移动。论文同时使用两套地点。
第一套是虚拟地块。位置来自 Decentraland 大约每 10 秒一次的公开接口。2022 年平台改成多台服务器交换位置,所以采集分成两段。第一段从 3 月 15 日到 8 月 6 日,单台服务器,81,563 名用户、110,416,682 次位移。第二段从 8 月 7 日到 9 月 19 日,多台服务器,94,149 名用户、141,226,580 次位移。两段人数相加比合并后的 163,770 人多 11,942,这是由三段人数相减得到的重复出现人数。两段位移相加正好是 251,643,262。正文数据采集段把分界写成 8 月 7 日和 8 月 8 日,方法和补充材料写成 8 月 6 日和 8 月 7 日;用户数和位移数以后者为准。总位移除以用户数,平均每人约 1,537 次。这是全体平均,论文没有把它报告成中位数。
第二套地点是 NFT 合约。非同质化代币(non-fungible token, NFT)在这里被当成一次购买所落入的合约。研究者跟踪同一批 163,770 个钱包:先从合约 C1 购买,下一次从合约 C2 购买,C1 和 C2 就连一条边。以太坊(Ethereum)上,14,732 人购买了 1,165,310 枚 NFT,来自 23,827 个合约,占全部跟踪用户的 9%。Polygon 上,41,870 人购买了 3,112,300 枚,来自 54,918 个合约,约占 25%。13,620 人两条链都买过,占买过 NFT 的人的 32%;其中 8,926 人(65%)在以太坊上买得更多。
购买顺序连成的网络更小。以太坊网络有 13,787 个节点、198,126 条边,Polygon 有 16,897 个节点、96,536 条边。只出现在购买记录里、却没有形成“这次买 A、下次买 B”的合约,不会成为节点。后面的访客分布用 23,827 和 54,918 个合约,度分布用网络节点。虚拟世界网络有 69,433 个节点、618,358 条边,节点数等于至少有一名访客的地块数。
东北大学机构审查委员会对这项研究给予豁免,编号 23-03-29。位置接口公开,钱包是假名;论文写明,假名仍有被重新对应到自然人的可能。
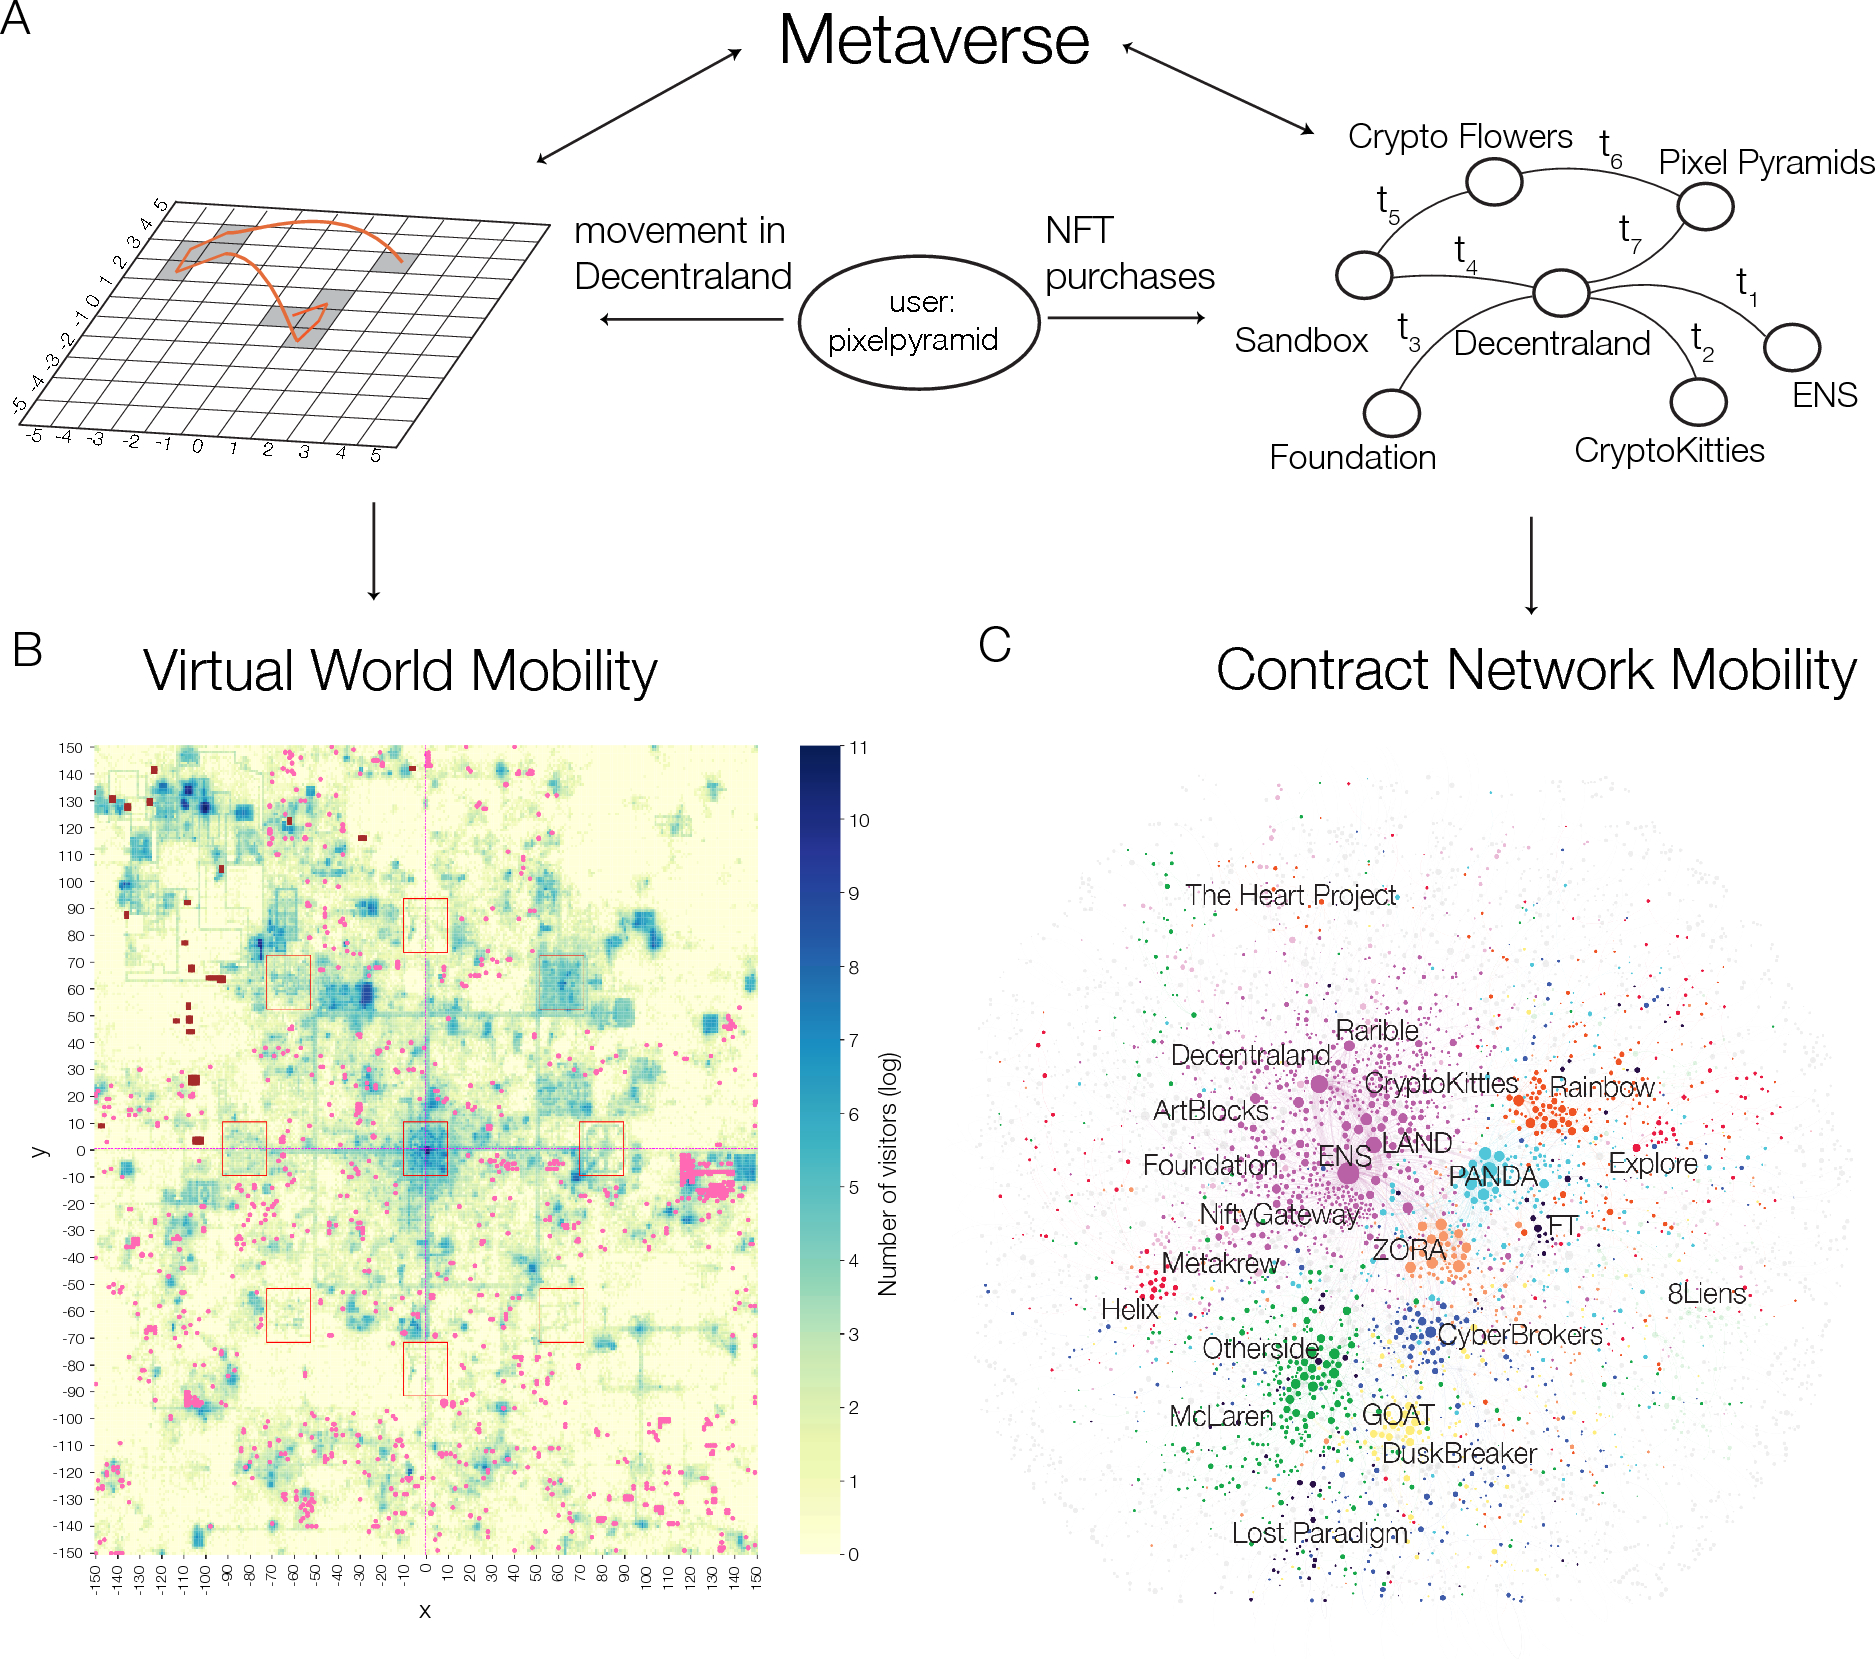
图 1|同一批人的移动,怎样同时记在地图上和合约之间?
(a)左侧是地块上的轨迹,右侧是 NFT 购买顺序。示例用户 pixelpyramid 从 Decentraland 合约再到 Sandbox,两个合约因此连边。(b)301 乘 301 的地块按访问人数的对数着色,色标大约从 0 到 11。偏黄、偏粉的地块访问少,偏蓝的访问多。方框标出若干局部区域。图注说明,观测期内售出的地块另用点的大小表示售价。(c)以太坊合约网络。点的大小是到访用户数,颜色区分前 10 个社群,图中标出 Decentraland、Foundation、CryptoKitties 等名称。来源:原论文 Fig. 1。
这张图给出记录方式:地块坐标、访问人数,以及合约之间的先后购买。合约网络上的一步没有对应到地图上的一米。
没有路费之后,新地点越来越少
一个人覆盖了多少地点,和“越走越不愿意找新地方”是两件测量。
补充材料把虚拟世界的平均数写成 18 块地,正文写成典型用户 18 块。拥有虚拟地或加密货币的人,正文写平均到过 39 块;没有金融参与的人平均 14 块。图 S10 没有印出这三个数。图注写没有土地或加密货币的用户更爱探索,曲线在中高访问数一段上却是拥有 MANA 或地块的用户比例更高,和 39 对 14 同向,与图注相反。39 和 14 也没有各组人数。它们只能当作正文报告的组间平均数。
买过 NFT 的用户,以太坊平均接触 20 个合约,Polygon 平均 8 个。20/23,827 约为 0.084%,8/54,918 约为 0.015%,都低于论文所说的全部合约的 0.1%。图 S10B 的虚线是中位数,Polygon 在以太坊左边,位置比 8 和 20 更靠左。平均数被少数大量购买的人拉高。
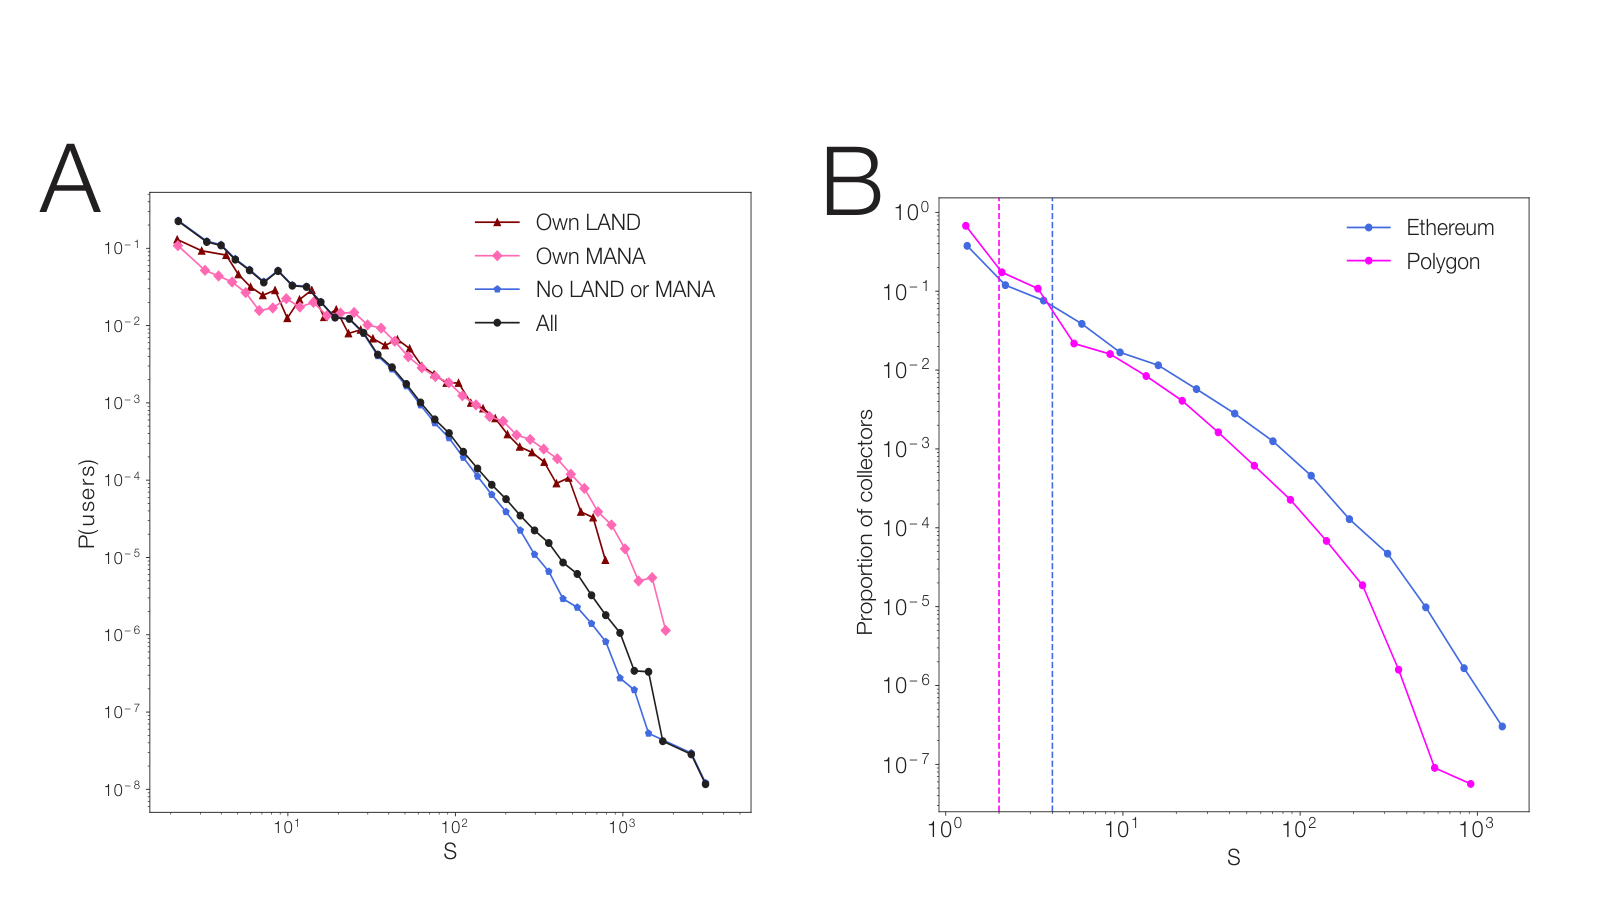
图 S10|一个人实际覆盖了多少地点?
(a)横轴是到过的地块数,纵轴是用户比例,都取对数。红线为拥有地块,粉线为拥有 MANA,蓝线为两者都没有,黑线为全体。拥有资产的曲线在中高段更高;黑线延伸到大约两三千,对应全体中的极端用户。(b)横轴是购买过的合约数,纵轴是收藏者比例。蓝线为以太坊,粉线为 Polygon,虚线为中位数。来源:原论文 Fig. S10。
探索速度看的是另一条曲线:走了 n 步之后,不重复地点数 S(n) 如何增长。论文拟合 S(n) 正比于 n 的 μ 次方。虚拟世界 μ = 0.52(图上的不确定度为 0.01),以太坊 0.61(0.02),Polygon 0.52(0.03)。μ 小于 1 时,步数翻倍,新地点的增加不到一倍。
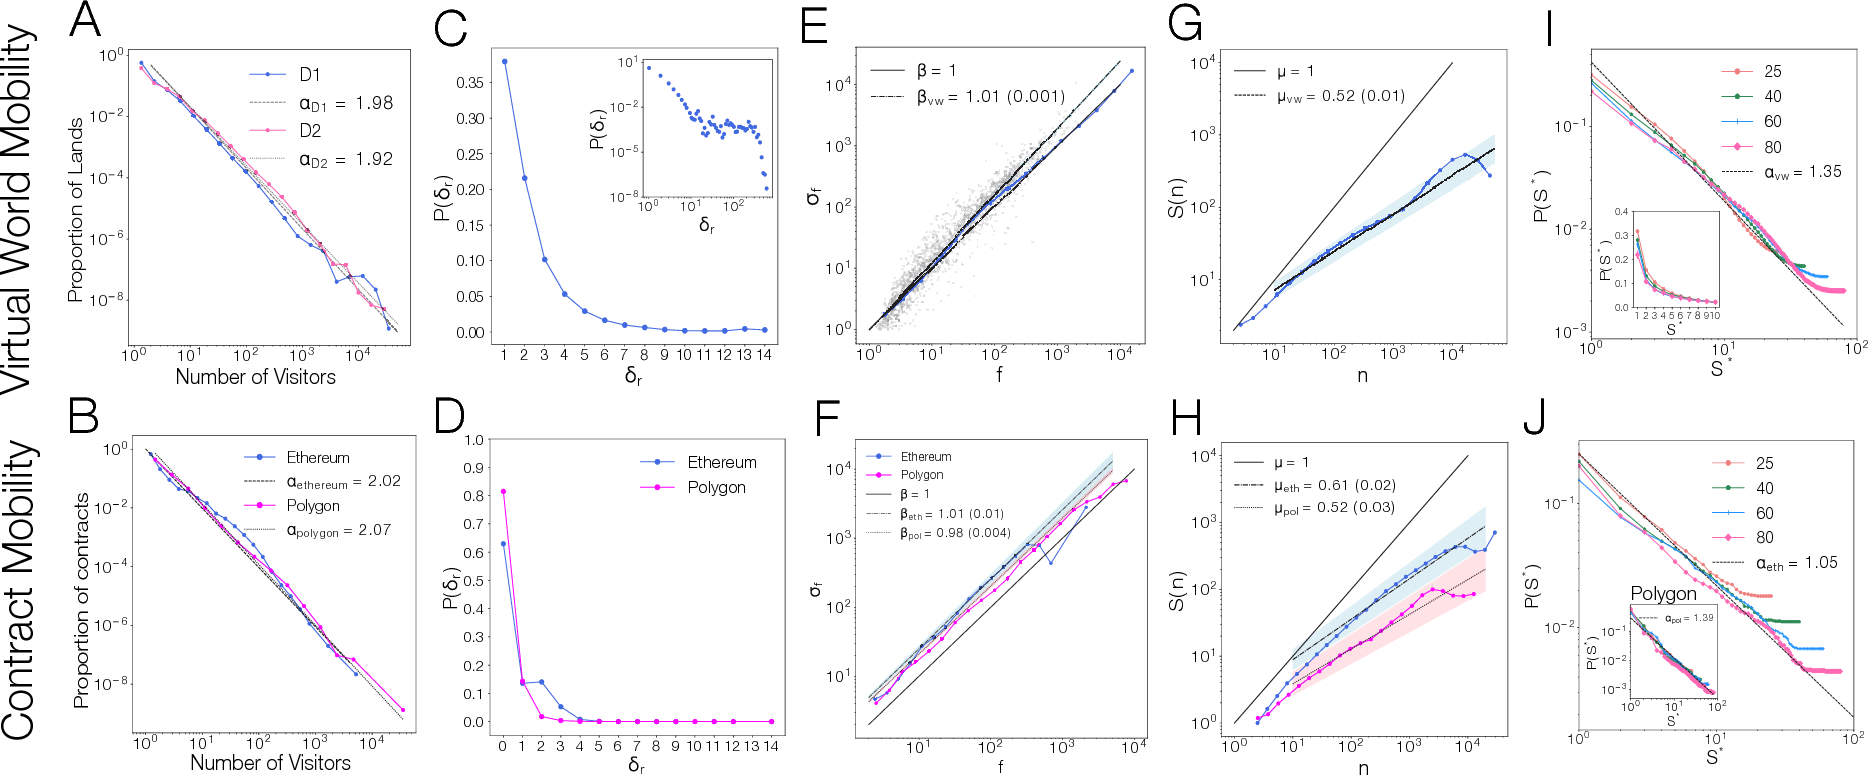
图 2|个人移动的几条缩放,在地图上和合约上是否同向?
(a)地块访问人数的分布。两段采集的幂律指数为 1.98 和 1.92。(b)合约访客分布。以太坊 2.02,Polygon 2.07。(c)虚拟世界单次位移的曼哈顿距离。超过 10 之后概率已经很低,内嵌小图是对数坐标下的长尾。(d)合约网络上的跳跃距离。0 表示仍购买同一合约,以太坊约 0.63,Polygon 约 0.82。(e、f)平均访问频率与其离散程度。斜率分别接近 1.01、1.01 和 0.98。(g、h)不重复地点数随步数增长,落在斜率为 1 的参照线下方。虚拟世界 0.52,以太坊 0.61,Polygon 0.52。(i、j)按访问排名的时间或购买占比。虚拟世界指数 1.35,以太坊 1.05,内嵌的 Polygon 为 1.39。标记为 25、40、60、80 的曲线彼此接近。来源:原论文 Fig. 2。
时间分配用基尼系数(Gini coefficient)概括:0 是在到过的地点上完全平均,1 是全部挤在一处。图 S11 的虚拟世界四条曲线为 0.75、0.79、0.82、0.82。补充材料概括为大约 80% 的时间落在 20% 的地点上,曲线在横轴约 0.2 处升到 0.8 附近,和这句话相符。合约一侧,主图图例为 0.62、0.65、0.62、0.82,内嵌小图为 0.43、0.45、0.47、0.53。图注把主图标为 Polygon,把小图标为以太坊。补充材料正文却把两条链都写成 0.62 到 0.82。小图更靠近完全平均的对角线。四条曲线共用的 25、40、60、80,论文没有定义;图 2 的排名曲线使用了同一组标记,并且几乎重合。
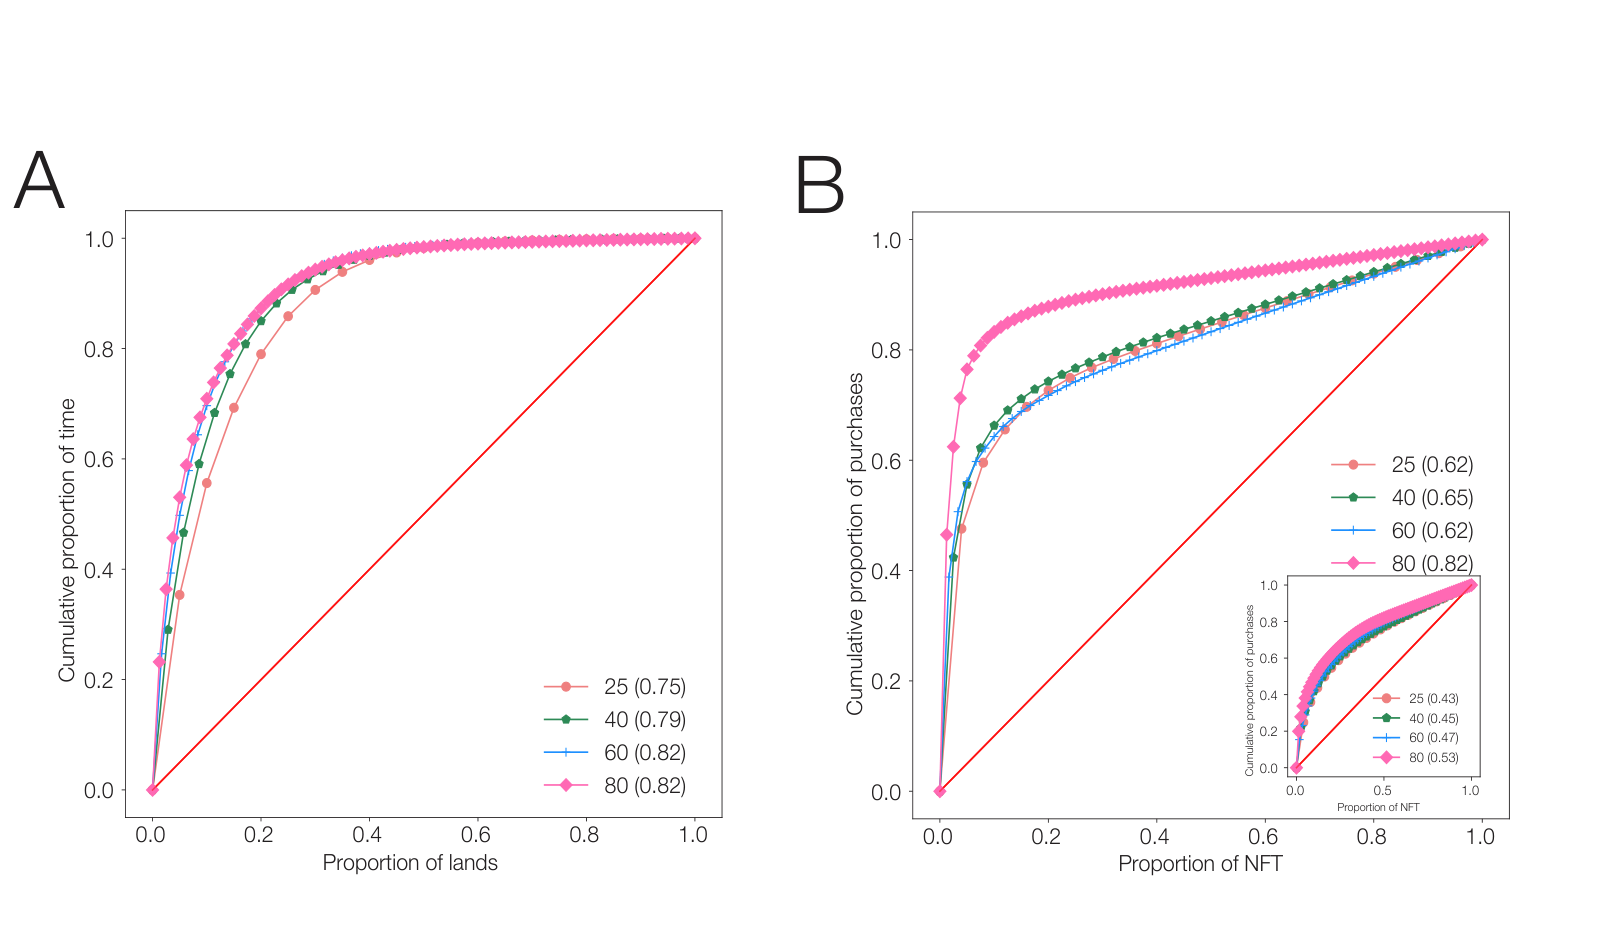
图 S11|时间或购买有多集中?
(a)虚拟世界。横轴是到过的地块所占比例,纵轴是累计时间。红色对角线表示完全平均。(b)主图按图注是 Polygon 的购买集中度,内嵌小图是以太坊。括号内是基尼系数。来源:原论文 Fig. S11。
把每个人的地点按访问次数从多到少排列,S* = 3 就是第三常去的地点。图 2 和补充表 S1 的排名指数是:虚拟世界 1.35,以太坊 1.05,Polygon 1.39。正文另有一处写成 1.1、1.01 和 1.8。后文拿模型比较时用的是前一组。正文还说,人把超过一半的时间放在三到五个地点,并引用补充图 S15、S16。这两张图的图注分别是:超过 65% 的地主把一半以上时间花在自己拥有的地块上;无论到过 20、30、40 还是 60 个地点,每天回到已访地点的概率都超过 90%。三到五个地点这句概括,不能从这两张图注直接读出。
访问强度的离散程度也跟着平均强度走。个人平均访问频率 f = n/S,n 是花费的总时间,S 是不重复地点数;σ_f 是各地点访问次数的离散程度。σ_f 正比于 f 的 β 次方。虚拟世界 β = 1.01(0.001),以太坊 1.01(0.01),Polygon 0.98(0.004)。β 接近 1,平均强度更高的人,地点之间的差别也几乎同比变大。
单次跳跃很短,常去的地方却彼此离得远
地块距离用曼哈顿距离(Manhattan distance):横坐标差和纵坐标差的绝对值之和。距离 10 是沿网格跨过 10 块地,不是 10 米,也不是通勤时间。图 2C 里,超过 10 之后的概率已经很低。补充材料写,距离大于 10 的移动约占 10%,而且每个观测日大体稳定;正文同一处写成全部位移的 18%。补充图 S13 把 δr 大于 10 定义为传送。下面采用补充材料的 10%。
合约之间的距离是网络上的最短路径。δr = 0 表示下一次仍从同一合约购买。图 2D 在 0 处约为 0.63 和 0.82,对应正文的留存率 63% 和 82%。一步到三步之内的比例高于更远的跳跃。论文没有另给留存率的计算公式。
短跳跃并不表示常去的几块地互相挨着。图 S14 把同一个人的地点按访问量排名,横轴是排名差,纵轴是这两处的曼哈顿距离。到过 20、30、40、60 个地点的四组人,排名相近的地点之间仍常常隔着几十块地,曲线没有随排名差跌向 0。图 4D 再把边权分布按距离 10、40、80、120 拆开,几条线几乎重叠。流量的厚尾不靠某一档距离撑着。物理世界里,去得少的地方往往离家更远;这组虚拟地块的排名距离没有表现出这种下降。
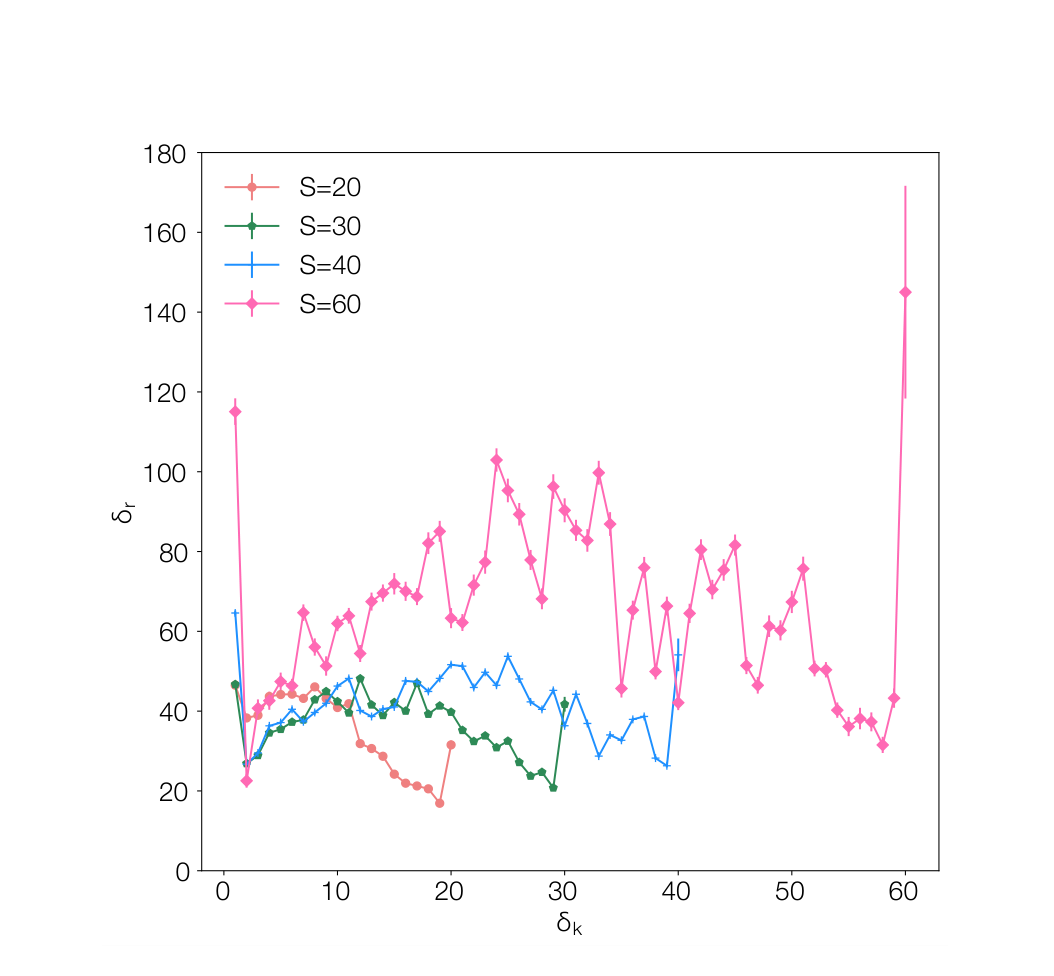
图 S14|常去的地点彼此有多远?
横轴是同一人地点排名的差距,纵轴是曼哈顿距离。四条线分别是到过 20、30、40、60 个地点的用户。距离维持在几十块地的量级。来源:原论文 Fig. S14。
人潮会聚成一片,地价却几乎不跟着走
69,433/90,601 的地块至少有一名访客,论文写作 76%。在这 69,433 块里,15,193 块只有 1 名访客(论文写作 21%),9,391 块有 2 名(14%),44,849 块有 3 名及以上(65%)。三数相加就是 69,433。没有访客的是 90,601 − 69,433 = 21,168 块。
以太坊的 23,827 个合约都至少被样本中的一人买过,因为它们来自购买记录。其中 7,524 个只有 1 名访客(31%),3,379 个有 2 名(14%),12,924 个有 3 名及以上(54%)。分母是这 23,827 个合约,不是链上的全部合约。
访问人数近似幂律(power law)。两段虚拟世界数据的指数是 1.98 和 1.92,以太坊 2.02,Polygon 2.07。论文还说,虚拟世界访问最高的 1% 地块吸引了全部访问者的 94%,以太坊最高的 1% 合约吸引了 77% 的用户,Polygon 是 96%。这句没有写明 1% 的分母是全部地块还是有人到达的地块,也没有给出对应的地点个数。作者同时写到,城镇里同样可以出现这种集中。
地价来自另一套记录。Etherscan 上有 6,773 块地的 15,209 笔销售,以及 1,075 个地产、合计 7,159 块地的 1,562 笔销售。移动观测期内发生 1,884 笔,约为全部销售的 12%,涉及 1,209 块地,约为 6,773 块的 17%。销售序列的第一周,平均一块地卖 5,290 MANA,合 12,834 美元;最后一周是 4,232 MANA,合 2,982 美元。以 MANA 计约下降 20%,以美元计约下降 76%。补充图 S4 的时间轴从 2019 年画到 2022 年。美元跌幅远大于代币数量的跌幅,横截面售价里混着代币兑换率。
售价对访问人数的斜率是 0.002,标准误 0.014,正文的置信区间是 [−0.02, 0.02],图上 R² 为 0。区间跨过 0。坐标 (118, −10) 有 196 名访客,售价 4,029 美元;附近的 (120, −12) 有 2,053 名访客,售价 3,566 美元。访客多出一个数量级,售价没有更高。这是两个地块的例子,设施、产权和上市时间都没有配平。
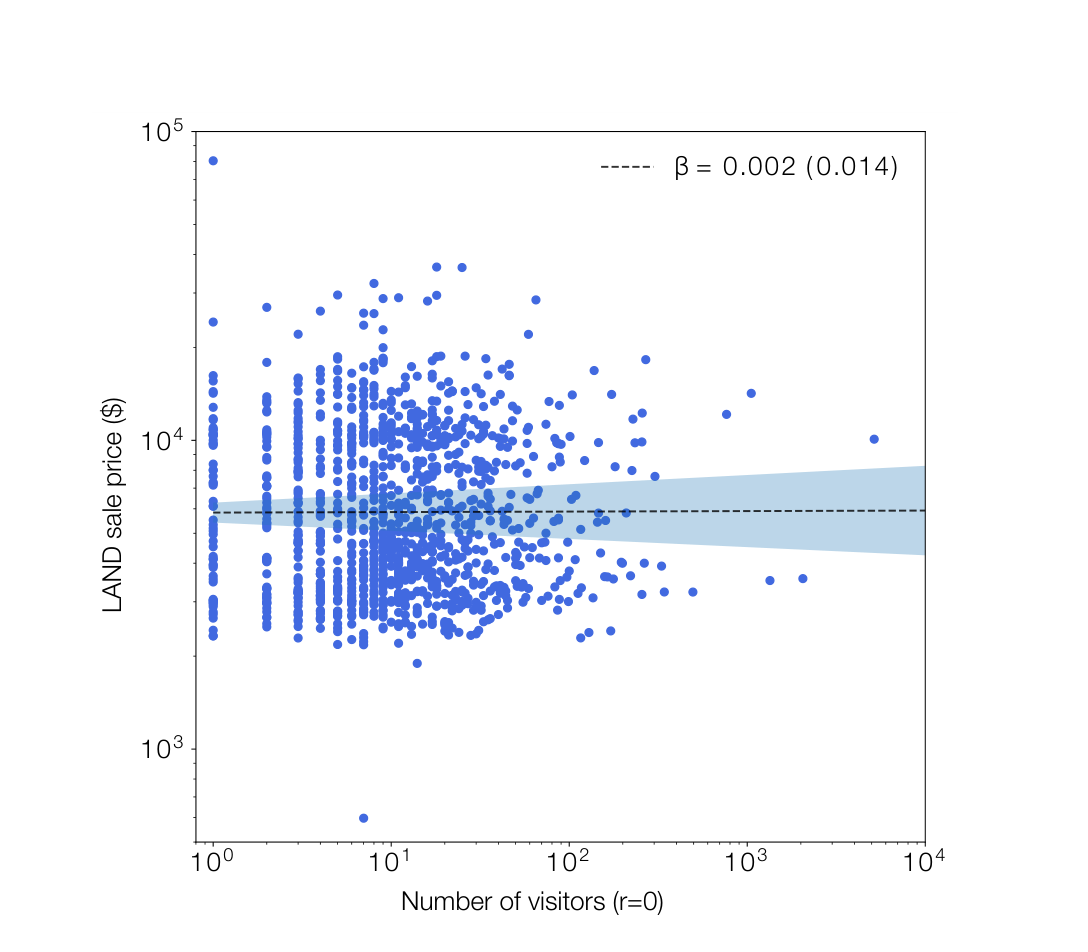
图 S6|访客越多,地卖得越贵吗?
横轴是访问人数,纵轴是美元售价,都取对数。虚线斜率 0.002,括号内是标准误 0.014。点云没有沿虚线抬升。来源:原论文 Fig. S6。
邻居要分成访问和售价。一块地的访问人数随邻居平均访问人数上升,β = 0.832,标准误 0.002,R² = 0.78,置信区间 [0.828, 0.835]。坐标 (−99, 128) 有 15,251 名访客,邻居平均 13,757 名;(−86, −124) 有 4 名,邻居平均 5 名。固定每个人的访问地点数、再随机重抽地点之后,这条上升消失。售出地块和全部地块贴着同一条线。聚集不单是因为某些人到过更多地方。
合约网络的邻居方向相反。合约访客越多,其网络邻居的平均访客越少:以太坊斜率 −0.17(标准误 0.01),Polygon −0.28(标准误 0.02)。地图上的热点连成片,合约网络上的热点彼此躲开。
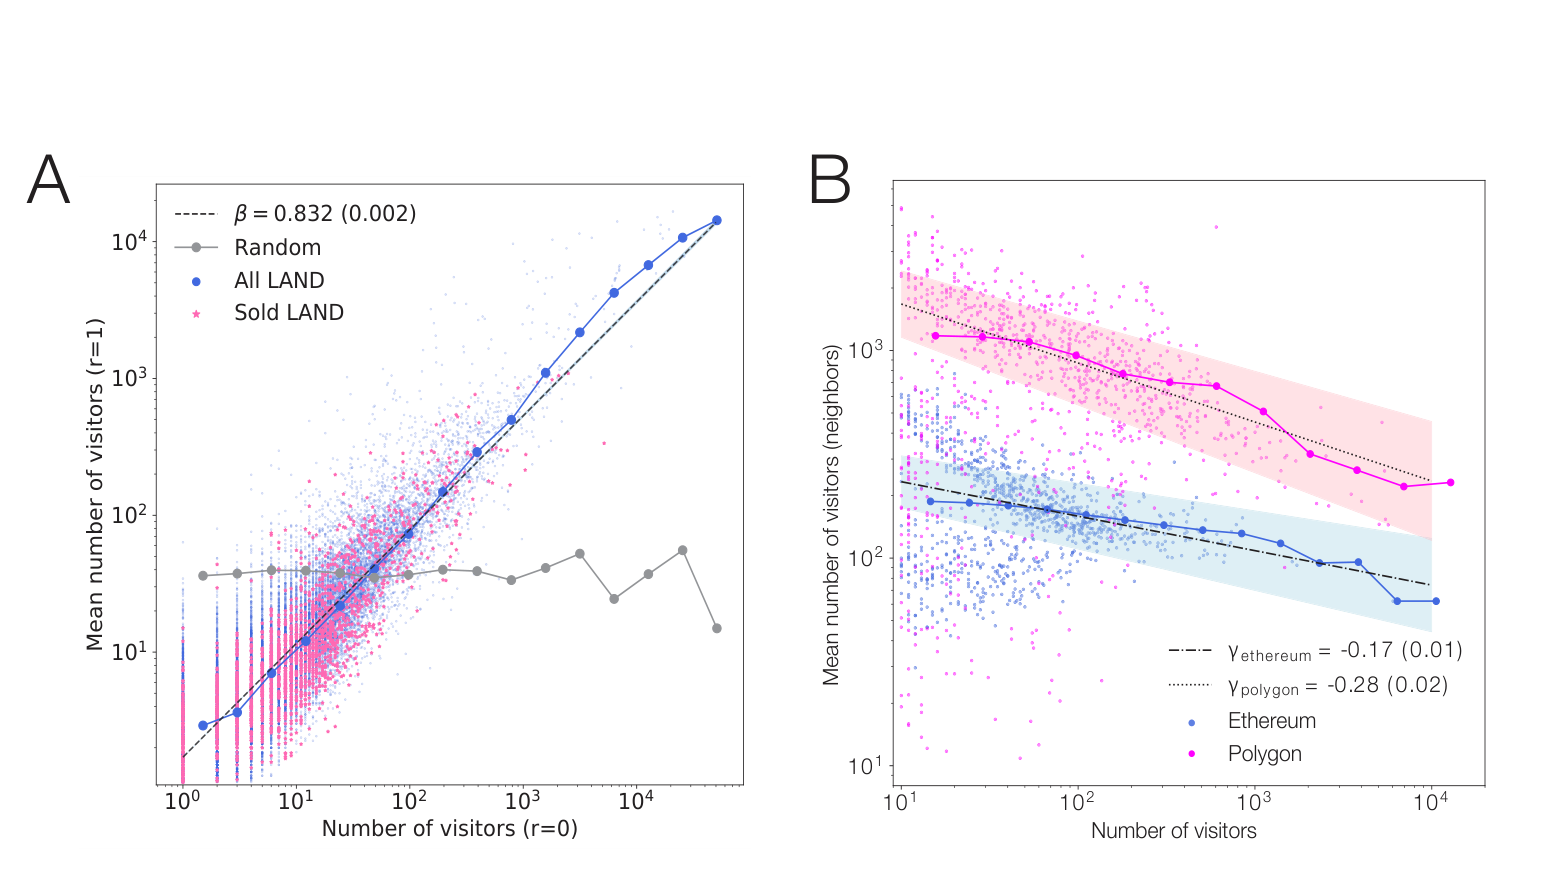
图 S8|热点会不会连成一片?
(a)横轴是一块地的访问人数,纵轴是距离为 1 的邻居的平均访问人数。蓝点为全部地块,粉点为售出地块,灰线为随机重抽。上升斜率为 0.832。(b)横轴是合约访客数,纵轴是网络邻居的平均访客数。以太坊斜率为 −0.17,Polygon 为 −0.28。来源:原论文 Fig. S8。
售价的邻居关系弱得多。β = 0.294,标准误 0.012,R² = 0.1,置信区间 [0.27, 0.31]。区间不包含 0,所以售价在空间上仍有一点正关联;R² 为 0.1,邻居售价留不下大部分差异。Decentraland 的网格还规定每块地最多 8 个空间邻居。成片热点有多少来自这个设计,论文没有放到其他虚拟世界里检验。
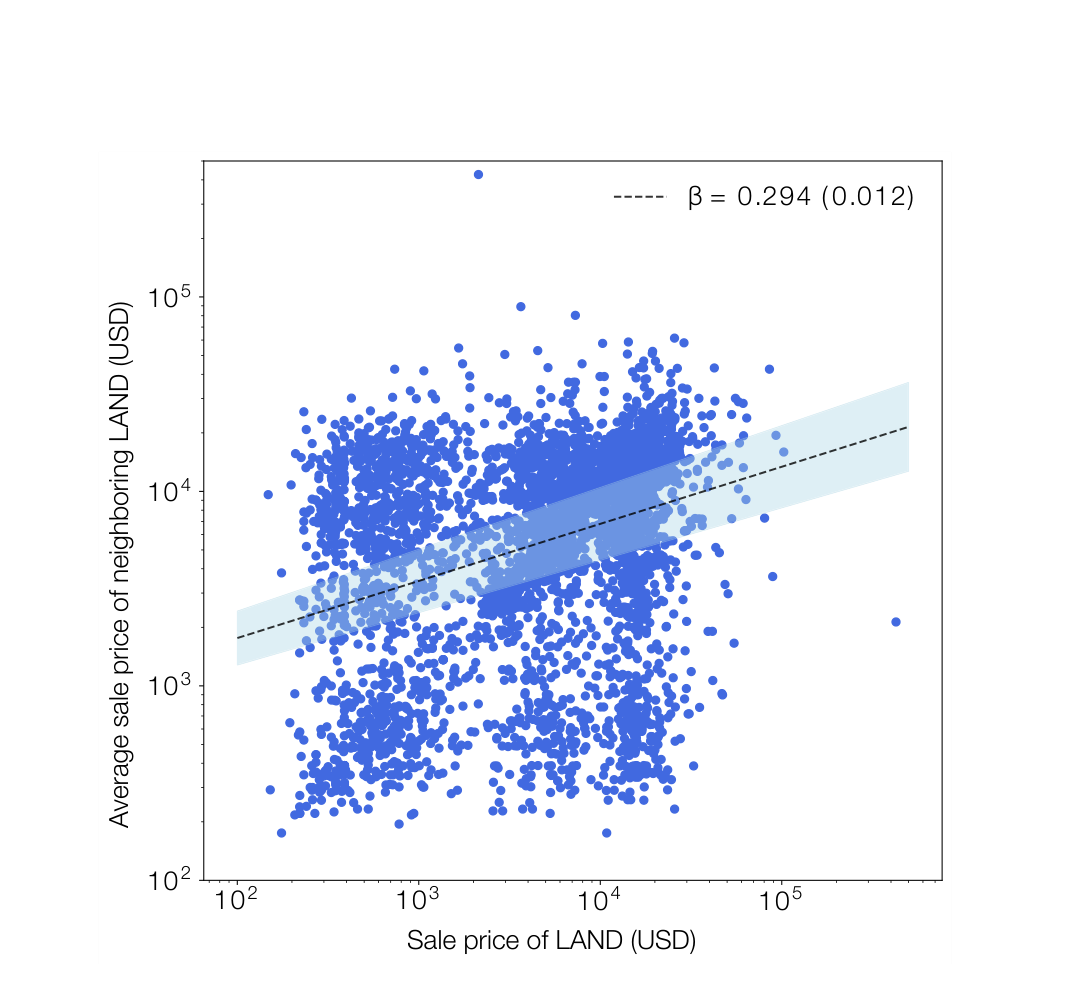
图 S9|贵的地会不会也挤在一起?
横轴是一块地的美元售价,纵轴是邻居的平均售价。斜率 0.294,标准误 0.012。点云很宽。来源:原论文 Fig. S9。
地点连成的网络,为什么是厚尾
度(degree)k 是一个地点连到的其他地点数。边权(link weight)w 是有多少人在两个地点之间移动。两者都近似幂律,指数不是同一个。
虚拟世界的度指数是 1.98。以太坊在图上标为 2.9,Polygon 标为 2.44;补充表 S1 把 Polygon 写作 2.4。边权指数在虚拟世界是 2.18,后文写作 2.18±0.08;以太坊 2.85,Polygon 2.5。正文有一处把虚拟世界边权指数写成 2.07,图 4 和表 S1 用的是 2.18。
论文把二阶矩发散说给以太坊和 Polygon:它们的度指数落在 2 和 3 之间,少数枢纽占掉不成比例的连接。虚拟世界的度指数是 1.98,低于 2,这句话不能原样套到虚拟世界上。
保持每个人的地点总数、再从全部地点里随机抽取,得到的网络没有数据里的厚尾流量。经验网络中能看到数量级到 10³ 的边权。地点的度越高,访客越多,而且接近成正比:虚拟世界 β = 1.05(0.002),以太坊 1.05(0.002),Polygon 1.13(0.003)。合约卖出的 NFT 枚数是另一条线,补充图 S17 的斜率是 1.25。1.05 数的是访客,1.25 数的是卖出的枚数。
只记得自己去过哪里,解释不了热点
探索与偏好返回模型(exploration and preferential return, EPR)把每一步拆成两个选择。已经到过 S 个地点的人,以 p_new = ρ S^(−γ) 的概率去一个新地点,以 1 − p_new 回到老地点。经典模型里,新地点按距离分布抽取,老地点按这个人自己的历史访问次数抽取。
γ 衡量探索意愿掉得有多快。既有研究估计物理世界约为 0.21。本文拟合的虚拟世界是 0.41±0.03,以太坊 0.07±0.01,Polygon 0.18±0.01。虚拟世界掉得比这条物理世界基线更快,以太坊更慢。图 S19 把斜率画成负数,因为概率随 S 下降;正文的 γ 取正值。水平虚线是不随 S 变化的随机参照。
同一张图的下半部分看下一步是否跟着当前人气走。横轴是某地此时的访客占比,纵轴是下一步跳向它的概率。虚拟世界斜率 0.95,以太坊 0.80,Polygon 0.79,旁边都有斜率为 1 的参照。正文把 0.95 和 R² = 0.88 作为加入人气项的依据,没有分开报告后两个面板的 R²。
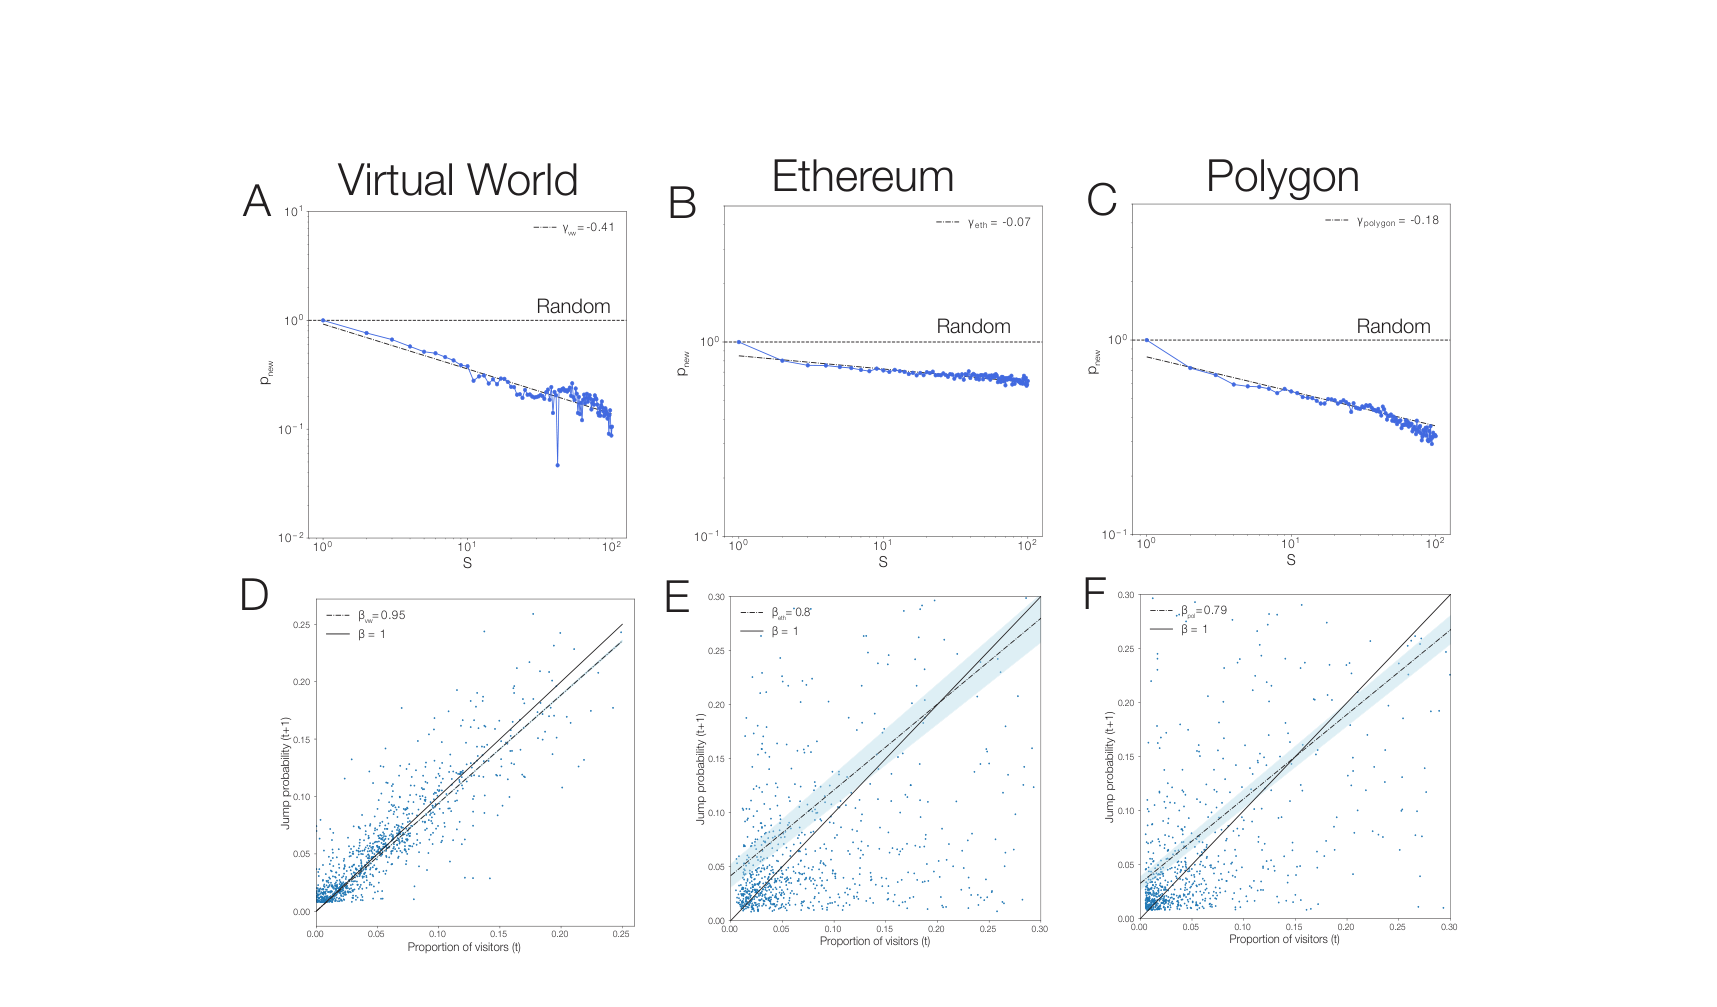
图 S19|探索为什么变慢,人气从哪里进入?
(a、b、c)纵轴是前往新地点的概率,横轴是已访问地点数。三条对数斜率分别为 −0.41、−0.07、−0.18。虚线是不衰减的随机参照。(d、e、f)纵轴是下一步跳向该地的概率,横轴是该地当时的访客占比。斜率分别为 0.95、0.80、0.79。来源:原论文 Fig. S19。
如果新地点概率正好是 ρ S^(−γ),补充材料的微分方程给出 μ = 1/(1+γ)。γ = 0.41 时,这个式子约为 0.71。直接拟合的探索指数是 0.52±0.01。两个经验指数对不上同一条换算。后面模拟得到的 μ 是 0.60±0.004,落在 0.71 和 0.52 之间。三者都表示探索变慢,它们不是同一个数。
经典 EPR 仍给出次线性探索和排名幂律。表 S1 中,EPR 的排名指数是 1.42±0.03,μ 是 0.7±0.01;虚拟世界的观测是 1.35±0.03 和 0.52±0.01。排名较近,探索指数差得更多。新地点由各人独立随机抽取时,度分布不是幂律,边权比数据低几个数量级,度和访客数也不成正比。补充图 S18 里,这种网络和完全随机选点接近。
改成按全体人气选,哪些指数靠近了
m-EPR 保留同一个新地点概率。选地点的规则改成:无论去新地点还是回老地点,概率都是该地的全体访问次数,除以所有地点的全体访问次数。距离不再进入概率。图 3 里,EPR 的回访用个人次数,m-EPR 用全体次数;新地点一侧,EPR 按距离抽,m-EPR 按全体人气抽。
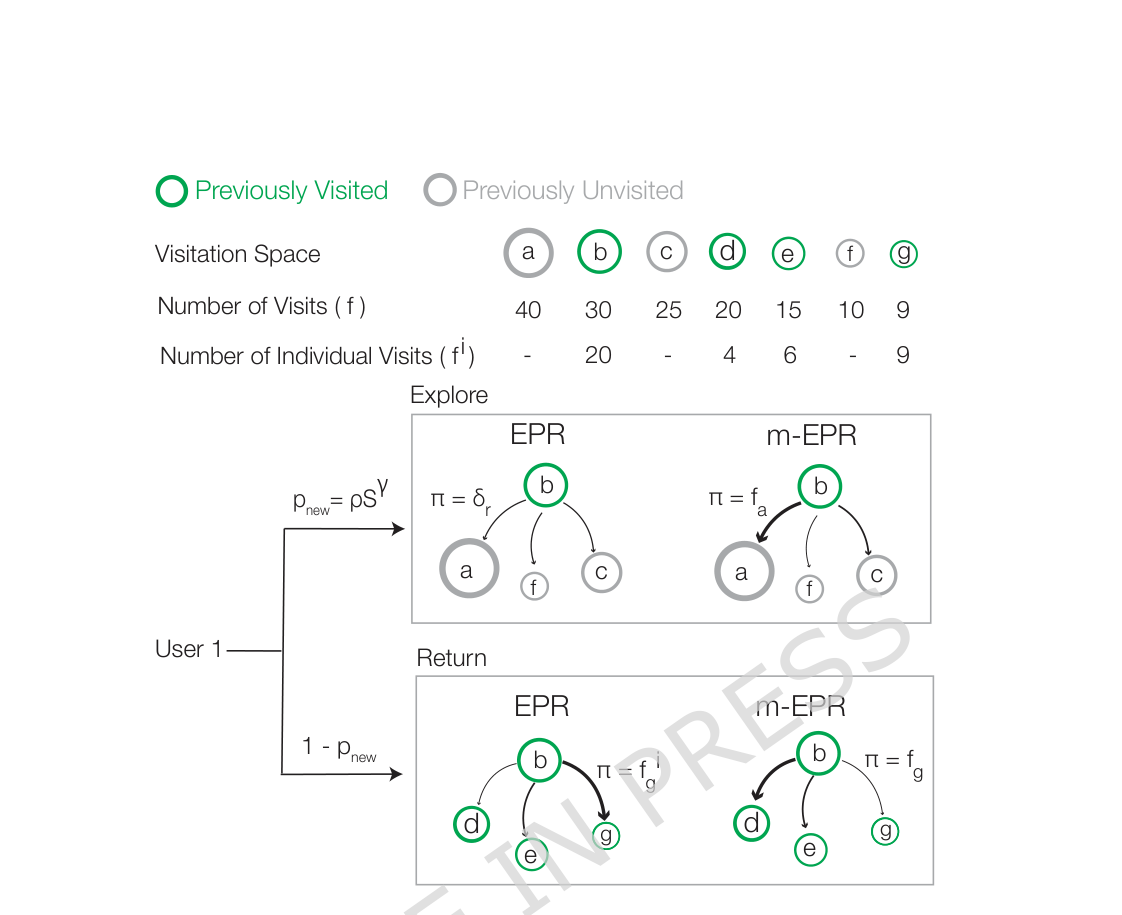
图 3|两种模型在同一步上差在哪里?
绿圈是已经去过的地点,灰圈是还没去过的。地点 a 到 g 下面两行数字,分别是全体访问次数和用户 1 自己的访问次数。每一步以 p_new 探索,以 1 − p_new 返回。左列 EPR:新地点按距离抽,旧地点按个人历史抽。右列 m-EPR:两种选择都按全体访问量抽。来源:原论文 Fig. 3。
主模拟使用虚拟世界的 γ = 0.41,5,000 个行动者,20,000 个地点,距离不影响转移。每个活跃步移动 4 次,论文写这个次数不改变宏观指数。模拟跑到访问模式稳定,步与步之间没有另加等待时间。表 S1 的 m-EPR 列是:排名指数 1.41±0.02,μ = 0.6±0.004,度指数 2.1±0.06,边权指数 2.19±0.03,度与访客数的斜率 0.96±0.03。虚拟世界的对照是 1.35±0.03、0.52±0.01、1.98±0.01、2.18±0.08、1.05±0.002。网络三项靠近,个人探索指数仍然偏高。
换上各系统自己的 γ 之后,个人曲线的差距更清楚。图 S22 中,虚拟世界、Polygon、以太坊的模型 μ 是 0.6、0.7、0.78,数据是 0.52、0.52、0.61。排名指数的模型值是 1.41、1.18、1.08,数据是 1.35、1.39、1.05。Polygon 的排名指数差得最多。模拟点也没有延伸到数据里最长的步数。
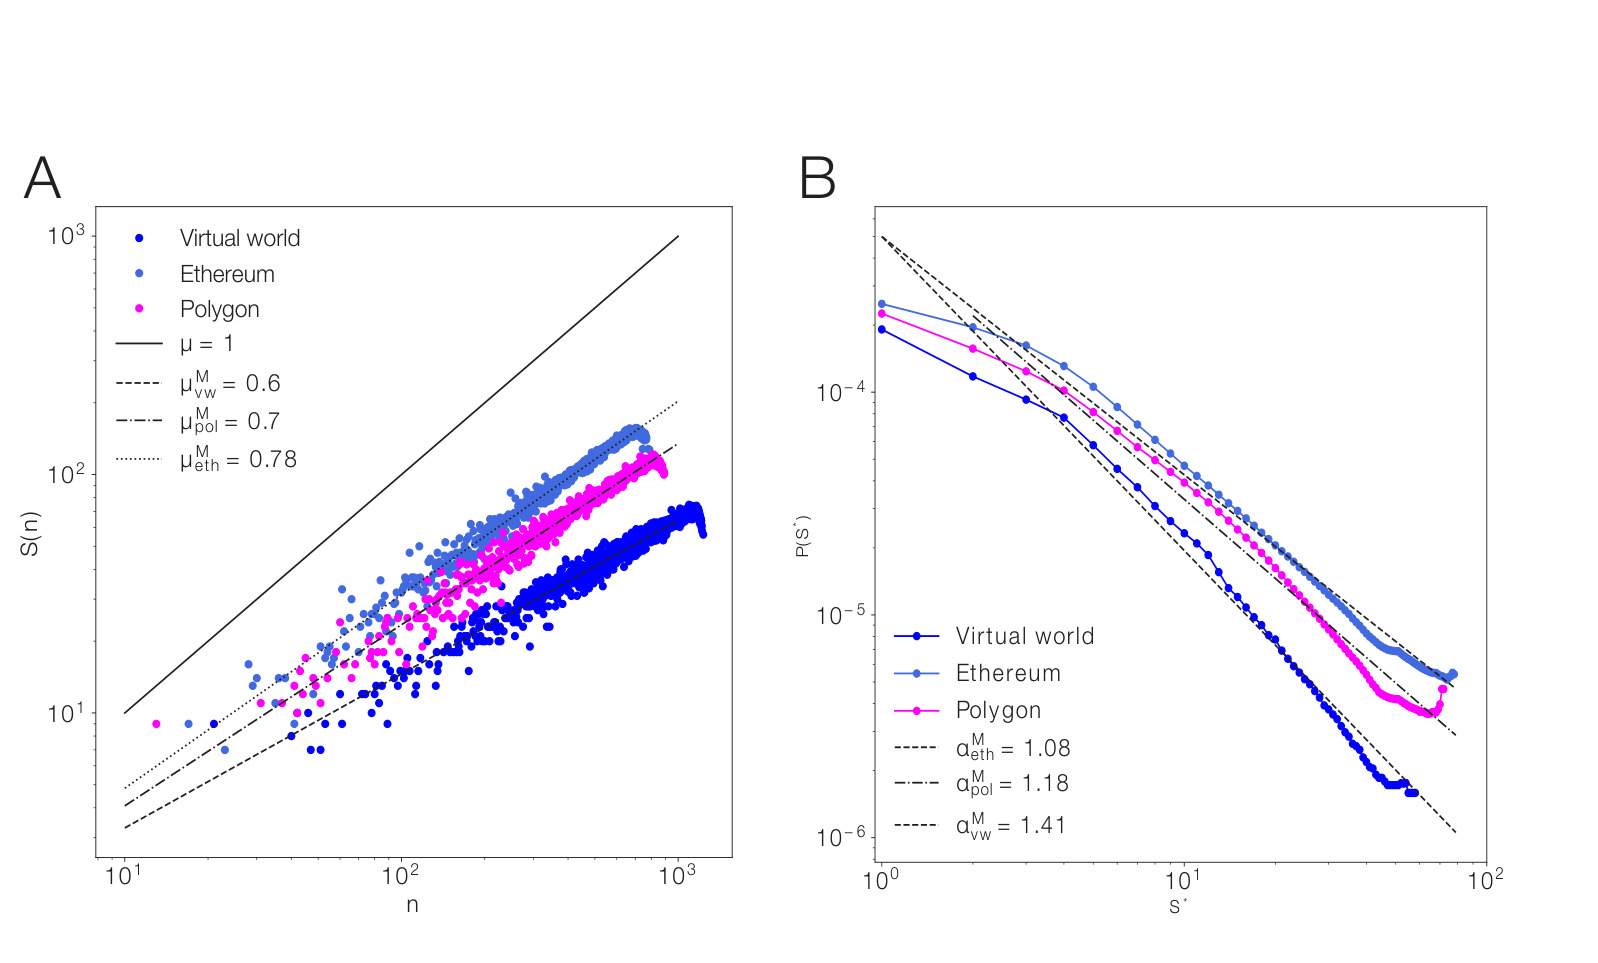
图 S22|换上各系统自己的 γ 之后,个人曲线还差多远?
(a)横轴是移动步数,纵轴是不重复地点数。实线是 μ = 1。模型斜率分别为虚拟世界 0.6、Polygon 0.7、以太坊 0.78。(b)横轴是访问排名,纵轴是该排名的访问占比。模型指数为以太坊 1.08、Polygon 1.18、虚拟世界 1.41。来源:原论文 Fig. S22。
图 4 把网络放在同一组坐标里。EPR 的度分布先升后降。m-EPR 贴着指数 2.1 的参照线。边权上,EPR 在较大权重处跌落,m-EPR 的指数是 2.19。度和访客数上,EPR 明显弯折,m-EPR 的斜率是 0.96。补充图 S20、S21 把模拟时长设为 100 到 400 步,把地点总数设为 3 万、4 万和 5 万,这三个网络指数仍在 2.1、2.19 和 0.96 附近。这是同一套规则换规模之后的稳定程度。以太坊的度指数 2.9 没有被这列模拟对齐。
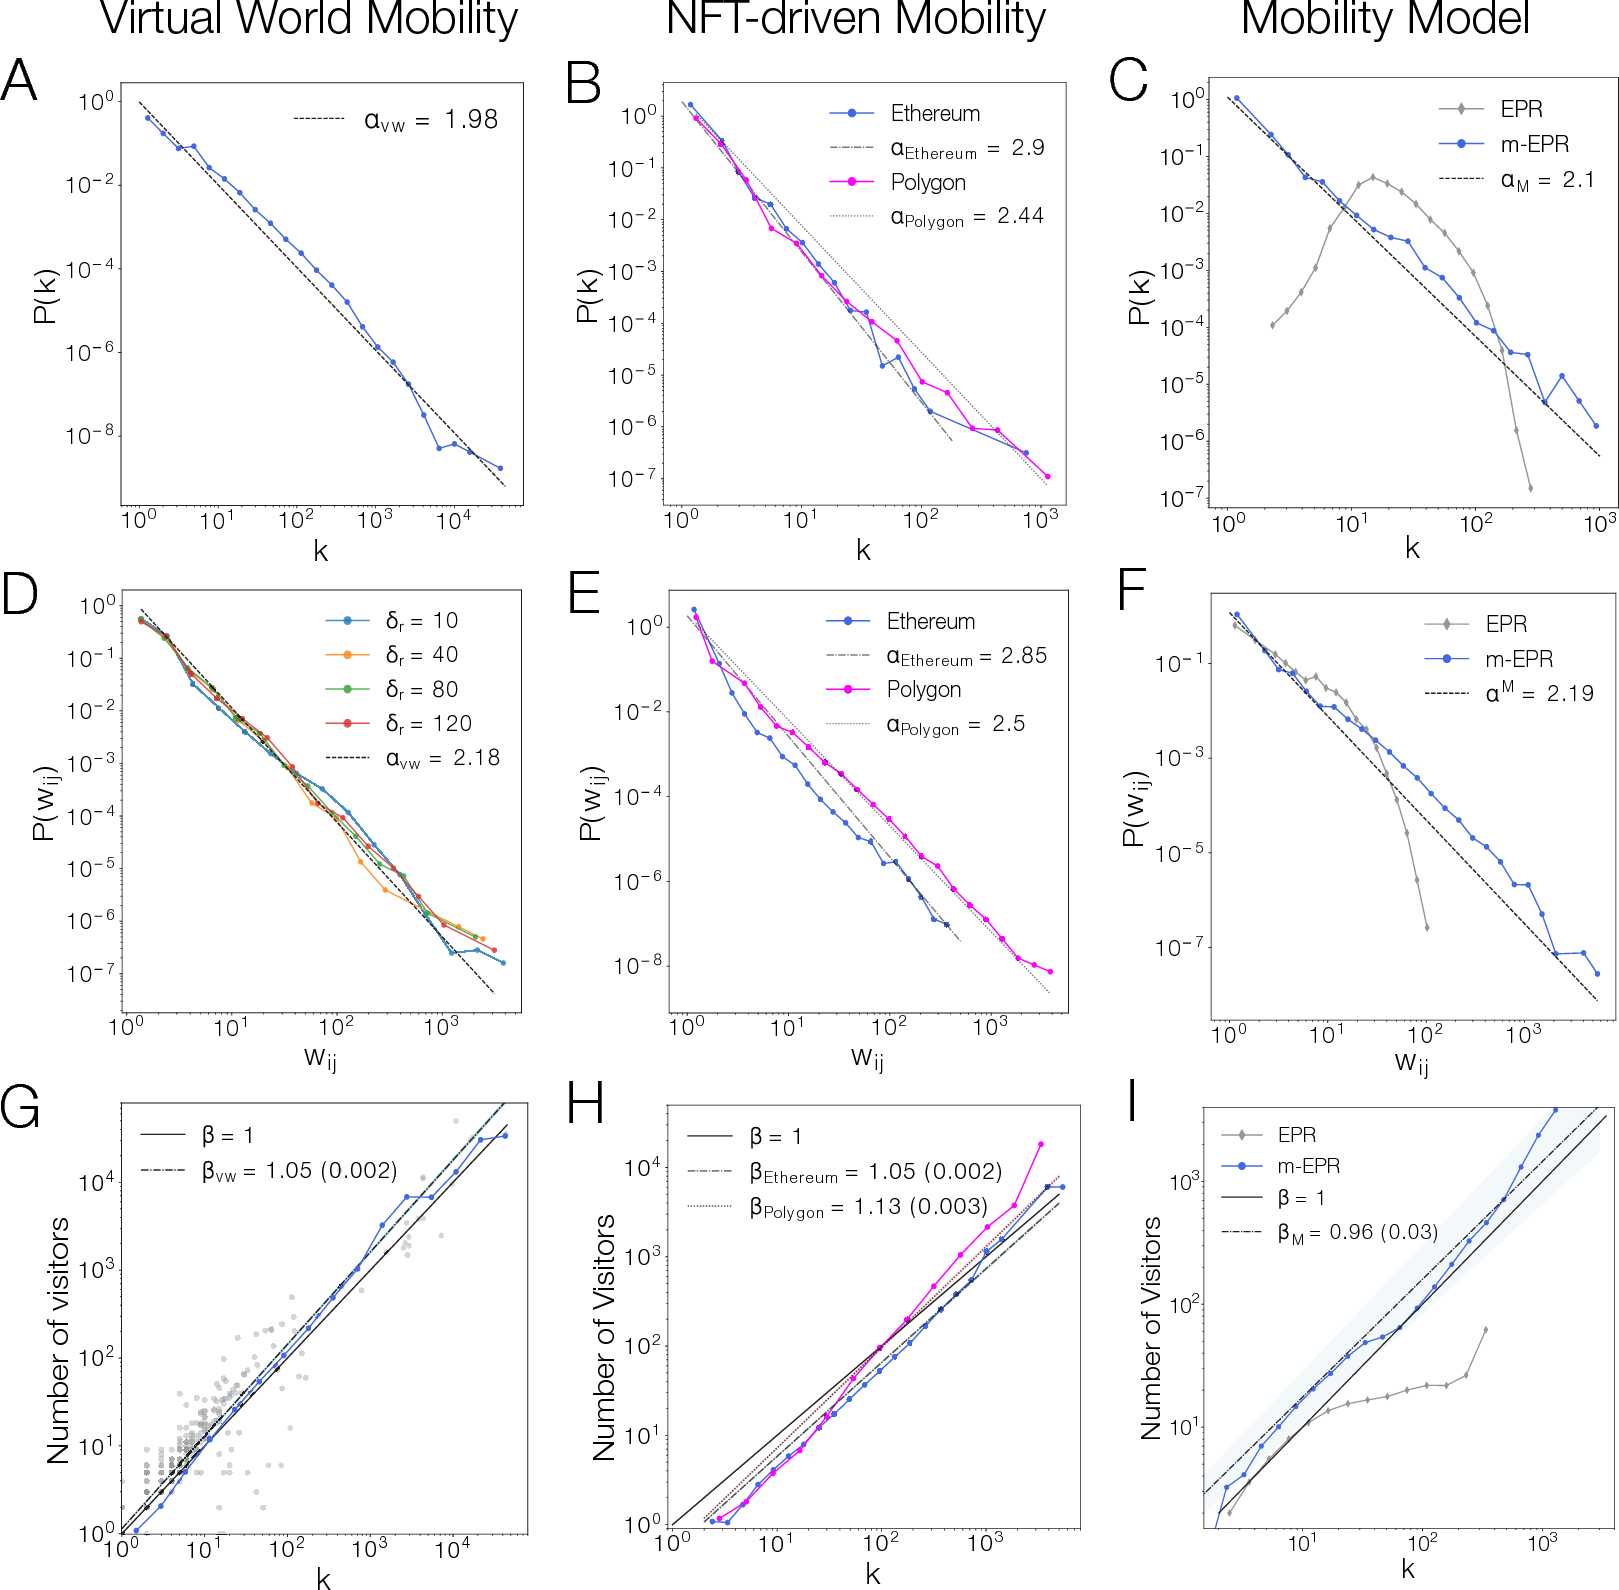
图 4|网络的厚尾,是哪一个模型长出来的?
(a)虚拟世界的度分布,参照指数 1.98。(b)合约网络。以太坊 2.9,Polygon 2.44。(c)模拟。灰线 EPR 中间隆起后下降,蓝线 m-EPR 的指数为 2.1。(d)虚拟世界边权。四条线是曼哈顿距离 10、40、80 和 120,几乎重叠,参照指数 2.18。(e)合约边权。以太坊 2.85,Polygon 2.5。(f)模拟的边权。m-EPR 为 2.19,EPR 在高权重处更低。(g)虚拟世界的度与访客数,斜率 1.05,标准误 0.002。(h)合约。以太坊 1.05,Polygon 1.13。(i)模拟。m-EPR 斜率 0.96,标准误 0.03;EPR 不上扬。来源:原论文 Fig. 4。
把距离衰减加回去,对不齐的方式不同。这种 d-EPR 按两个地点人气的乘积、再除以距离的平方来选择。补充材料用 1,000 人、300 步、300 乘 300 的网格和 γ = 0.41 做了一次模拟,规模不同于 m-EPR 的 5,000 人、20,000 个地点。度分布在度变大后迅速下跌。边权图上的参照指数是 5.15,比观测到的 2.18 陡得多。人气项还在,距离惩罚把流量的厚尾压扁了。
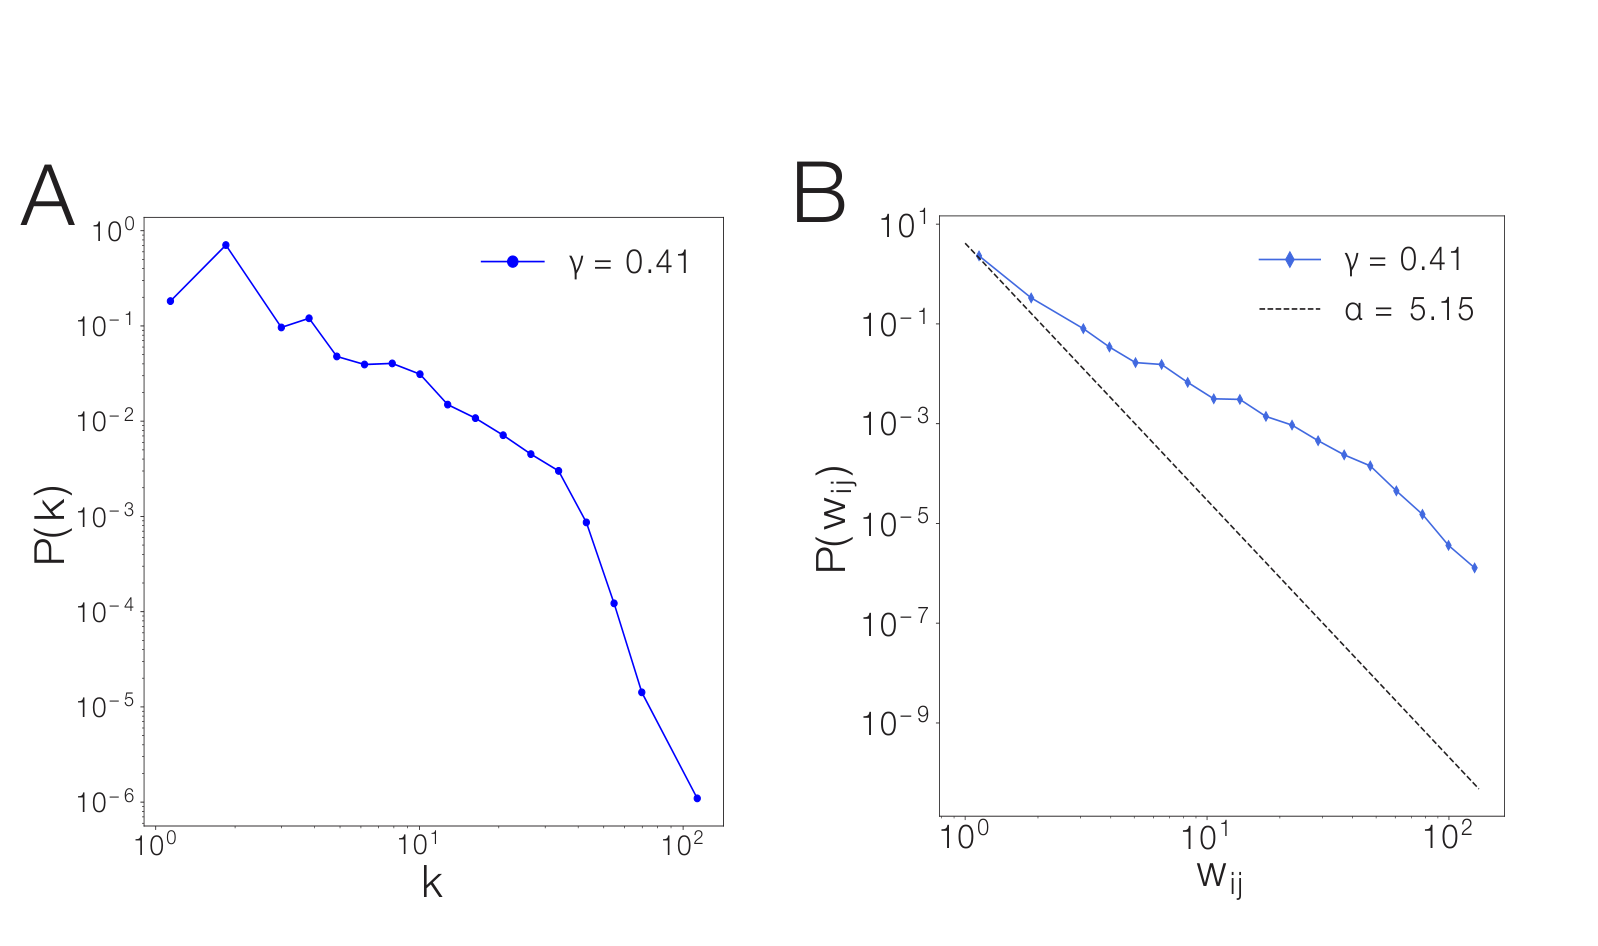
图 S23|加上距离衰减之后,厚尾还在吗?
(a)度分布,参数 γ = 0.41。曲线在较大的度上快速下降。(b)边权分布。虚线参照指数 5.15,蓝线是模拟结果。来源:原论文 Fig. S23。
m-EPR 因此说明一件有限的事:不使用距离、并且新旧地点都按全体访问量抽取时,虚拟世界网络的三个指数可以被近似再现。模型在决策时使用了每个地点的全体访问次数。论文没有观察人是否真的看到了这些次数,也没有把地点的活动内容、外观和社交关系放进选择。全体访问量本身又由这些访问定义,所以它是一条能生成聚合曲线的规则。美学、赌场扑克或苏富比虚拟画廊这类地点差异,论文留在后续工作里。
这些比较能说到哪一步
记录来自一个平台、大约半年、公开接口上的位置,以及同一批钱包的购买顺序。10 秒一次说明的是采样间隔。163,770 人里,以太坊和 Polygon 的购买者只占 9% 和 25%。网格最多 8 个邻居,热点成片不能直接写成所有虚拟世界的规律。
售价分析是横截面。访问人数那条斜率的置信区间跨过 0,说的是这批销售里访问人数解释不了售价,不是“把人流加倍,价格不会变”。邻居售价的斜率离开 0,解释力仍然很低。观测窗口里,美元价格的下跌远大于 MANA 数量的下跌。
指数接近也不是机制被单独证实。γ 和 μ 在公式上对不齐,模拟的 μ 系统性高于数据。表 S1 只有一列 m-EPR,主要贴近虚拟世界。合约网络的度和边权更陡。EPR 可以部分贴近个人排名,贴不近网络。
一句话总结
拿掉路程和路费之后,人仍会越来越少去新地方,并把活动集中到少数地点;虚拟地价不跟着人流走,而要再现地点网络的厚尾,选择还得跟着全体人气,不再用距离打折。
核心来源
- Scientific Reports 论文页面,卷 16,文章号 16237。接受稿封面写明 2025 年 8 月 1 日投稿、2026 年 3 月 17 日接收。
- 接受稿正文图 1 至图 4,补充材料图 S6、S8 至 S11、S14、S19、S22、S23 和表 S1。补充图 S1 至 S5、S7、S12、S13、S15 至 S18、S20、S21 的关键数值已核对后写入正文。
- 作者代码,数据。虚拟世界数据概览见 dcl-metrics。
作者介绍
- Kishore Vasan:署名东北大学网络科学研究所。论文写明由他设计实验并完成分析,三位作者共同构思和撰写。参考文献里 2022 年的 Scientific Reports 论文,是他与 Barabási、Janosov 对加密艺术中 NFT 网络的量化。
- Márton Karsai:署名中欧大学数据与网络科学系,以及匈牙利 HUN-REN 雷尼数学研究所的国家卫生安全实验室。本文参考文献包含他参与的长距离通勤研究,以及外部冲击下通信与移动网络的重组。
- Albert-László Barabási:通讯作者。署名东北大学网络科学研究所、中欧大学,以及哈佛医学院附属布莱根妇女医院医学系。利益声明写明他创立了 Scipher Medicine 和 Foodome。本文用作物理世界基线的探索与偏好返回模型,来自他与 Song 等人 2010 年的工作。期刊作者页把 Karsai 的研究所一行写成雷尼数学研究所,把 Barabási 的哈佛单位写成 Channing 网络医学部。
延伸思考
以下是 AI 基于论文结果所作的延伸,不属于原论文结论。
如果界面按实时访客数给地点排序,它就在替用户执行 m-EPR 里的那一步。把访客数藏起来,或者让下一处推荐在同等活动内容里随机出现,可以分开两件事:热点来自人看见了别人的人数,还是来自地点里本来就有人要做的事。论文没有做这个界面实验。地图上热门地的邻居也热门,合约网络上热门合约的邻居反而更冷。把“买了这个的人也买了相邻合约”直接搬到地块地图上,推荐方向会反过来。
买虚拟地的人如果沿用街角人流定价,会误读这一窗口。坐标 (120, −12) 的访客大约是 (118, −10) 的十倍,美元售价却更低;销售序列首尾两周,平均地价的 MANA 数量下降约 20%,美元价格下降约 76%。先要分开的是代币兑美元的变化,然后才是人流。
平台指标也不宜把 μ 和 γ 当成同一句话的两种写法。γ = 0.41 按补充材料的微分方程对应 μ 约 0.71,模拟给出 0.60,数据是 0.52。宣布“用户越来越不探索”时,需要说明量的是新地点概率随已访地点数的下降,还是不重复地点数随步数的增长。两条曲线在这篇论文里没有合成一个数。